
รายงานประจำปีบริษัทพนัน อ่านธุรกิจ งบการเงิน หมายเหตุ และความเสี่ยงอย่างไร
รายงานประจำปีบริษัทพนัน ควรอ่านโดยเริ่มจากยืนยันบริษัทและรอบบัญชี แล้วดูธุรกิจที่รายงาน งบกำไรขาดทุน งบดุล กระแสเงินสด และหมายเหตุประกอบ ก่อนกลับไปเทียบกับคำอธิบายฝ่ายบริหารและความเสี่ยง อย่าใช้ตัวเลขเด่นหน้าแรกแทนทั้งเล่ม เพราะรายได้ กำไร เงินสด และตัวชี้วัดปรับฐานตอบคนละคำถาม ทุกตัวเลขที่นำไปใช้ควรมีชื่อรายการ หน่วย สกุลเงิน ช่วงเวลา และขอบเขตกิจการกำกับ
บทความนี้เป็นคู่มืออ่านเอกสาร UFA88s ไม่ใช่คำแนะนำซื้อหุ้นหรือใช้บริการพนัน ตรวจแหล่งอ้างอิงวันที่ 23 ตุลาคม 2569 ตามเวลาไทย
เป้าหมายของการอ่านคือให้ตอบได้ว่าเลขมาจากส่วนใด ใช้บอกเรื่องอะไร และมีเรื่องใดที่ยังต้องอ่านเพิ่ม รายงานฉบับเดียวอาจมีทั้งข้อมูลตามงบ ตัวเลขที่ฝ่ายบริหารปรับ และแผนอนาคต หากไม่แยกสถานะเหล่านี้ ผู้อ่านอาจนำคำคาดการณ์มาเขียนเป็นผลจริง หรือใช้ข้อมูลระดับกลุ่มรับรองเว็บไซต์หนึ่งแห่งโดยไม่มีหลักฐาน
อ่าน รายงานประจำปีบริษัทพนัน อย่างไร ต้องตรวจสอบข้อมูลจากแหล่งใดบ้าง
อ่านรายงานประจำปีบริษัทพนันอย่างไร ต้องตรวจสอบข้อมูลจากแหล่งใดบ้าง ให้ใช้รายงานต้นฉบับจากบริษัทและเอกสารยื่นหน่วยงานตลาดทุนที่เกี่ยวข้อง ตรวจชื่อบริษัท ประเภทเอกสาร รอบปี และเวอร์ชันก่อนอ่านงบ จากนั้นใช้คู่มือของหน่วยงานกำกับช่วยทำความเข้าใจโครงสร้าง ไม่ใช้ข่าวหรือภาพตัดเพียงชิ้นเดียวแทนรายละเอียดในหมายเหตุและความเห็นผู้สอบบัญชี
Investor.gov อธิบายว่า Form 10-K มีทั้งข้อมูลธุรกิจ ความเสี่ยง คำอธิบายฝ่ายบริหาร และงบการเงิน โดยส่วนงบกับข้อมูลเสริมมีงบที่ผ่านการตรวจสอบ กรอบนี้ช่วยหาตำแหน่งคำตอบในเอกสารสหรัฐฯ แต่ไม่ควรสมมติว่ารายงานทุกประเทศใช้ชื่อหัวข้อ ลำดับ หรือเกณฑ์การรายงานเหมือนกัน อ่าน How to Read a 10-K/10-Q ของ Investor.gov
สำหรับวิธีหาเลขรายได้และบันทึกแหล่งที่ย้อนตรวจได้ ดูหน้า รายได้บริษัทพนัน ประกอบ ส่วนบทความนี้จะเน้นการอ่านแต่ละส่วนให้เชื่อมกัน ไม่หยุดที่ยอดรายได้เพียงตัวเดียว
เริ่มจากหน้าปกและสารบัญเพื่อยืนยันว่าอ่านถูกเล่ม
รายงานบริษัทพนัน อาจเป็นงบเต็มปี ประกาศผล สไลด์ หรือเอกสารระหว่างกาลที่ใช้ชื่อใกล้กัน ต้องแยกก่อนว่าเอกสารชนิดใดและมีข้อมูลครบแค่ไหน รายงานที่เผยแพร่ในปี 2026 อาจกล่าวถึงรอบปี 2025 จึงควรเก็บวันที่สิ้นรอบ ไม่ใช้ปีที่ดาวน์โหลดแทนปีผลประกอบการ
| จุดตรวจ | คำถาม | เหตุผล |
|---|---|---|
| ชื่อกิจการ | เป็นกลุ่มบริษัท บริษัทเดี่ยว หรือหน่วยงานใด | ป้องกันสลับบริษัทแม่กับแบรนด์ |
| ประเภทเอกสาร | รายงานเต็มปี ระหว่างกาล หรือประกาศผล | ทราบความยาวช่วงและรายละเอียดที่มี |
| วันสิ้นรอบ | ตัวเลขกล่าวถึงช่วงใด | แยกปีผลประกอบการจากปีเผยแพร่ |
| หน่วยและสกุลเงิน | พัน ล้าน หรือพันล้านในสกุลใด | ป้องกันอ่านจำนวนเงินผิด |
| เวอร์ชัน | มีฉบับแก้ไขหรือการปรับข้อมูลหรือไม่ | ไม่ใช้ตัวเลขคนละฐานโดยไม่ทราบ |
| สารบัญ | งบ หมายเหตุ ความเสี่ยง และรายงานผู้สอบอยู่ส่วนใด | ตามตรวจหลักฐานได้ครบ |
คู่มือ Using EDGAR ของ Investor.gov อธิบายว่ารหัสแบบฟอร์มที่มี /A ต่อท้ายหมายถึงฉบับแก้ไขในระบบนั้น ต้องอ่านว่าแก้อะไร ไม่ถือว่าทุกฉบับแก้ไขทำให้รายได้เดิมเปลี่ยนทั้งหมด หากตรวจประวัติเอกสารไม่ครบ ให้บอกขอบเขตการตรวจแทนคำว่าล่าสุดทุกบริษัท อ่านคู่มือ Using EDGAR
รายงานประจำปีบริษัทพนัน ส่วนธุรกิจบอกว่าตัวเลขครอบคลุมกิจกรรมใด
ก่อนเปิดตารางรายได้ ให้ดูว่ากิจการทำอะไร ผ่านผลิตภัณฑ์และแบรนด์ใด มีช่องทางออนไลน์หรือกิจกรรมอื่นร่วมด้วยหรือไม่ สำหรับ บริษัทพนันระดับโลก ยอดกลุ่มอาจรวมหลายประเทศและหลายธุรกิจ จึงไม่ควรถูกเรียกว่ารายได้ของเว็บไซต์เดียวโดยไม่มีการเปิดเผยแยก
หากมีการซื้อหรือขายกิจการระหว่างปี ให้ตรวจวันที่และช่วงที่รวมผลในงบ การเติบโตของยอดรวมอาจเกี่ยวข้องกับขอบเขตที่เปลี่ยน ไม่ใช่ธุรกิจเดิมทั้งหมด เช่นเดียวกับกิจการร่วมค้าที่ต้องอ่านวิธีแสดงผล ไม่บวกยอดเต็มซ้ำกับหลายกลุ่มเพียงเพราะมีผู้ถือหุ้นร่วมกัน
คำถามที่ควรตอบจากส่วนธุรกิจ
- ใครเป็นผู้ออกรายงาน และกิจกรรมใดอยู่ในขอบเขตนั้น
- รายได้หรือฐานผู้ใช้แบ่งตามผลิตภัณฑ์และพื้นที่อย่างไร
- มีเหตุการณ์ที่ทำให้ขอบเขตงบต่างจากปีก่อนหรือไม่
- ข้อมูลใดเป็นยอดกลุ่ม และข้อมูลใดแยกได้ถึงระดับแบรนด์หรือส่วนงาน
หากไม่มีข้อมูลระดับที่ต้องการ ให้ระบุว่าไม่เปิดเผยแยกในส่วนที่ตรวจ ไม่ประมาณยอดแต่ละแบรนด์จากจำนวนเว็บไซต์ และไม่ใช้สำนักงานในประเทศหนึ่งแทนหลักฐานสิทธิให้บริการลูกค้าในประเทศนั้น
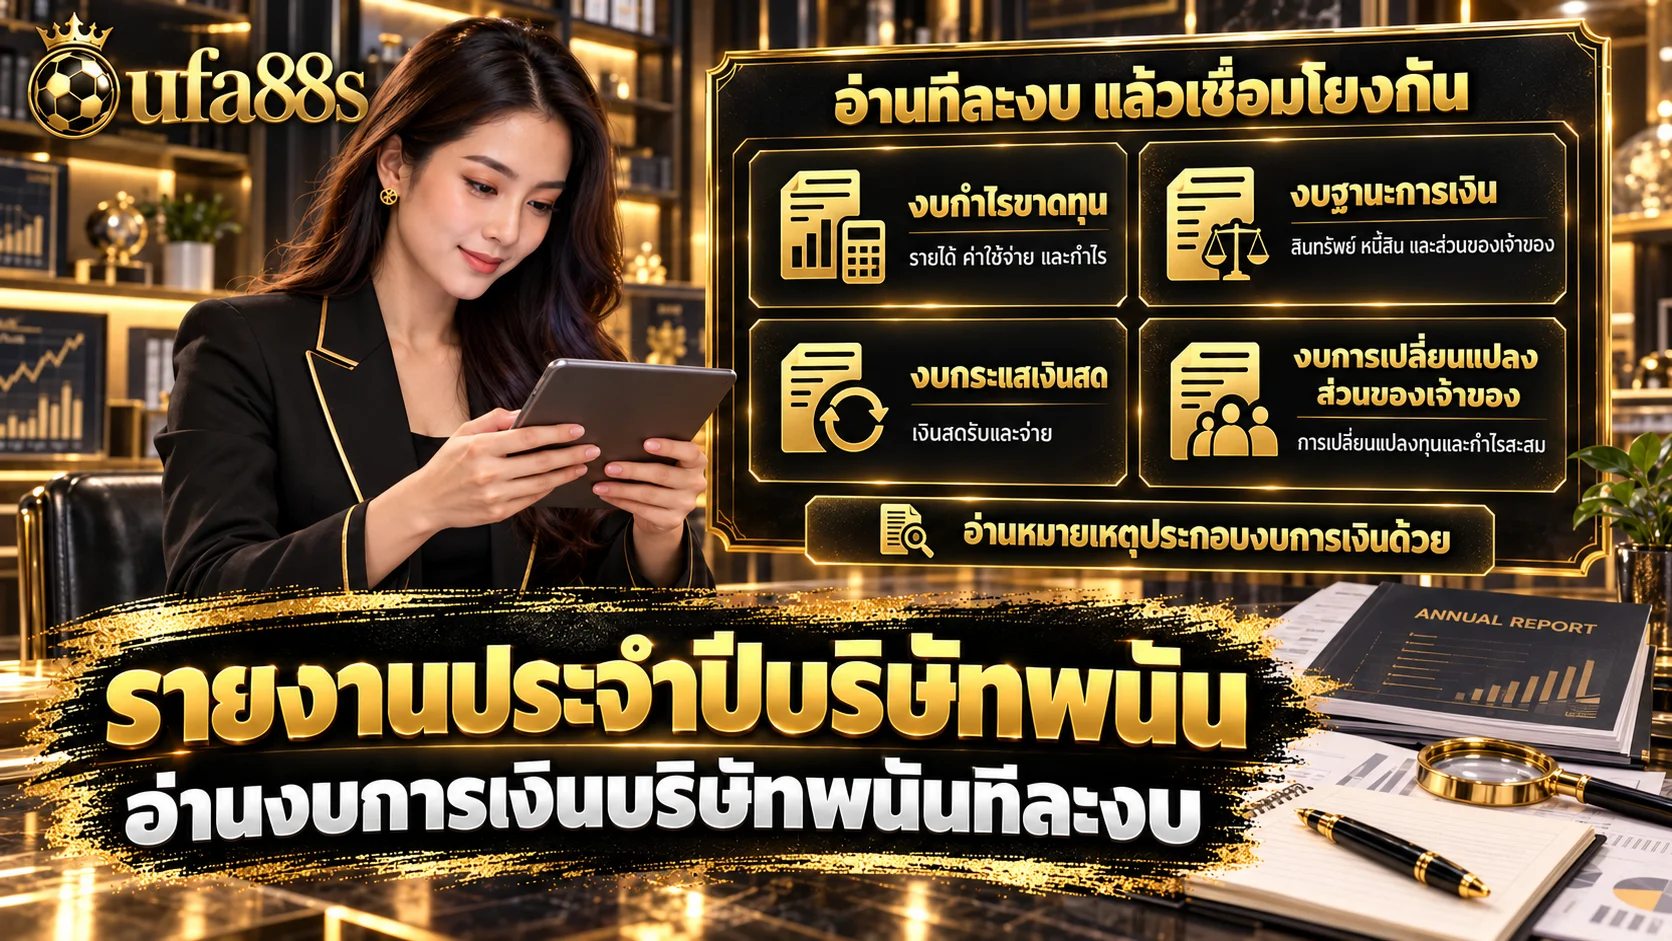
รายงานประจำปีบริษัทพนัน อ่านงบการเงินบริษัทพนันทีละงบ
งบการเงินบริษัทพนัน ควรถูกอ่านเป็นชุด เพราะแต่ละงบให้มุมมองต่างกัน งบกำไรขาดทุนติดตามผลในช่วงเวลา งบดุลแสดงฐานะ ณ วันที่หนึ่ง และงบกระแสเงินสดแสดงการเคลื่อนไหวเงินสดตามประเภท ส่วนงบการเปลี่ยนแปลงส่วนของผู้ถือหุ้นช่วยอ่านการเปลี่ยนฐานทุนและรายการที่เกี่ยวข้อง
คู่มือ Beginners’ Guide ของ SEC อธิบายบทบาทของงบเหล่านี้และชี้ว่ากระแสเงินสดเกี่ยวข้องกับกำไรแต่ไม่เท่ากัน จึงควรอ่านทั้งผลดำเนินงานและการเปลี่ยนแปลงเงินสด ไม่ใช้กำไรสุทธิเป็นเงินสดพร้อมใช้ทั้งหมด อ่านคู่มือพื้นฐานงบการเงินของ SEC
| ส่วนที่อ่าน | คำถามหลัก | สิ่งที่ยังสรุปแทนไม่ได้ |
|---|---|---|
| งบกำไรขาดทุน | มีรายได้ ค่าใช้จ่าย และผลกำไรหรือขาดทุนในช่วงนั้นอย่างไร | เงินสดที่พร้อมใช้ทั้งหมด ณ วันนี้ |
| งบดุล | มีสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้น ณ วันใด | ยอดรายได้ตลอดปี |
| งบกระแสเงินสด | เงินสดจากดำเนินงาน ลงทุน และจัดหาเงินเปลี่ยนอย่างไร | กำไรสุทธิหรือคุณภาพบริการทุกด้าน |
| งบส่วนของผู้ถือหุ้น | ฐานทุนและรายการเปลี่ยนแปลงส่วนของผู้ถือหุ้นเป็นอย่างไร | ผลตอบแทนในอนาคตที่รับประกัน |
| หมายเหตุประกอบงบ | ตัวเลขใช้นโยบาย สมมติฐาน และขอบเขตใด | ข้อสรุปที่ตัดออกจากเงื่อนไขเหล่านั้น |
อ่านรายได้ กำไร และกระแสเงินสดโดยไม่สลับชื่อ
รายได้บริษัท ต้องเก็บชื่อรายการเดิม เช่น Revenue ไม่ใช้ยอดฝากหรือ Handle แทนรายได้ทั้งหมด ส่วน NGR ต้องอ่านนิยามและรายการปรับ ไม่เรียกว่ากำไรสุทธิจากคำว่า Net และตัวเลข Adjusted EBITDA ก็ต้องแยกจากกำไรและกระแสเงินสด
ตัวอย่างจริงจากรายงาน บริษัท A ปี 2025
Form 10-K ของ DraftKings ปีสิ้นสุด 31 ธันวาคม 2025 แสดง Revenue 6,054,525 พันดอลลาร์สหรัฐ, Net income (loss) 3,710 พันดอลลาร์ และ Net cash provided by operating activities 662,855 พันดอลลาร์ ตัวเลขทั้งสามอยู่ในเอกสารเดียวกันแต่เป็นคนละรายการ ไม่ควรใช้ยอดใดแทนทั้งหมด
| รายการตามต้นฉบับ | จำนวนหน่วยพันดอลลาร์ | เทียบเป็นล้านดอลลาร์ |
|---|---|---|
| Revenue | 6,054,525 | 6,054.525 |
| Net income (loss) | 3,710 | 3.710 |
| Net cash provided by operating activities | 662,855 | 662.855 |
ตัวอย่างนี้ใช้แสดงว่าชื่อรายการและหน่วยจำเป็น ไม่ใช่คำตัดสินฐานะหรือความเหมาะสมของบริษัท กระแสเงินสดดำเนินงานไม่ใช่เงินสดปลายปีทั้งหมด และการอ่านเลขสามตัวก็ยังไม่พอวิเคราะห์หนี้ ข้อจำกัดเงินสด หรือการจ่ายภาระทุกประเภท
ตัวอย่างสมมติ: กำไรกับเงินสดอาจเคลื่อนต่างกัน
สมมติกิจการรับรู้รายได้ในช่วงหนึ่งแต่ยังไม่ได้รับเงินทั้งหมด รายได้กับเงินสดรับในช่วงนั้นจึงอาจไม่เท่ากัน ในทางกลับกัน เงินที่รับมาก่อนอาจยังมีภาระต้องให้บริการตามนโยบายบัญชี ตัวอย่างนี้สอนให้ตามดูหมายเหตุและกระแสเงินสด ไม่ใช่สูตรรับรู้รายได้ของทุกบริษัทหรือข้อกล่าวหาว่ารายงานใดผิด
รายงานประจำปีบริษัทพนัน หมายเหตุประกอบงบเป็นส่วนที่อธิบายความหมายของเลข
เมื่อพบตัวเลขที่ต้องใช้ ให้ตามหมายเหตุที่เกี่ยวข้อง เช่น นโยบายรับรู้รายได้ ข้อมูลแยกส่วนงาน หนี้สิน ภาระผูกพัน คดีหรือเหตุไม่แน่นอน และรายการที่เกี่ยวกับผู้ใช้ตามที่กิจการเปิดเผย ไม่หยุดที่หัวตาราง เพราะตัวเลขเดียวกันอาจมีเงื่อนไขหรือขอบเขตที่ทำให้เปรียบเทียบต่างจากที่คาด
ข้อมูลธุรกิจ ที่ดีควรถูกบันทึกพร้อมคำอธิบายจากหมายเหตุ หากไม่มีการแยกประเทศหรือแบรนด์ตามโจทย์ ให้เก็บระดับข้อมูลเดิม ไม่สร้างรายละเอียดเองจากค่าเฉลี่ย การไม่เปิดเผยยอดแยกในแหล่งที่ตรวจไม่เท่ากับยอดเป็นศูนย์
หัวข้อหมายเหตุที่ควรตามเมื่อมีคำถามเฉพาะ
- รายได้: รับรู้เมื่อใด รวมและหักรายการใดตามนโยบาย
- ส่วนงาน: แบ่งผลิตภัณฑ์หรือพื้นที่อย่างไร และมีการเปลี่ยนกรอบหรือไม่
- หนี้: มีชนิด ระยะเวลา และเงื่อนไขที่เกี่ยวข้องอย่างไร
- การซื้อกิจการ: รวมผลตั้งแต่เมื่อใดและมีรายการใดเกิดขึ้น
- ภาระและข้อพิพาท: เอกสารเปิดเผยความไม่แน่นอนและประมาณการไว้อย่างไร
- เหตุการณ์ภายหลัง: มีข้อมูลหลังวันสิ้นรอบที่ต้องใช้ประกอบหรือไม่
ชื่อหัวข้ออาจต่างกันในแต่ละมาตรฐานและรูปแบบรายงาน จึงควรใช้สารบัญและเลขอ้างอิงของเอกสารจริง ไม่คาดว่าหมายเหตุเลขเดียวกันจะตอบเรื่องเดียวกันทุกบริษัท
รายงานประจำปีบริษัทพนัน อ่านตัวเลขปรับฐานจากชื่อและการกระทบยอด
คำว่า adjusted, underlying, pro forma หรือ constant currency เป็นส่วนของความหมาย ต้องเก็บไว้เมื่ออ้าง ไม่เปลี่ยนเป็นผลตามงบโดยอัตโนมัติ ให้เริ่มจากรายการตามงบที่เปรียบเทียบได้ แล้วอ่านว่ากิจการเพิ่มหรือลดรายการใดเพื่อไปถึงตัวเลขปรับ
แนวทาง SEC เรื่อง Non-GAAP Financial Measures ช่วยชี้ประเด็นการนำเสนอและการกระทบยอดในบริบทบริษัทที่อยู่ภายใต้เกณฑ์นั้น บทความนี้ใช้เป็นกรอบตั้งคำถาม ไม่ใช้สรุปว่ารายการปรับของทุกบริษัทหรือทุกประเทศมีนิยามเดียวกัน อ่านแนวทาง Non-GAAP ของ SEC
ตัวอย่างสมมติการตามรายการปรับ
สมมติเอกสารมีตัวชี้วัดที่เริ่มจากผลตามงบ 10 หน่วยเงิน แล้วปรับเพิ่ม 4 และลด 1 หน่วยเงิน จึงได้ 13 หน่วยเงิน สิ่งที่ต้องอ่านต่อคือแต่ละรายการปรับคืออะไร เหตุใดจึงปรับ และชื่อผลลัพธ์ตามเอกสารเรียกว่าอะไร ไม่เปลี่ยน 13 ให้เป็นกำไรสุทธิโดยไม่มีหลักฐาน
ตัวอย่างนี้เป็นการคำนวณสมมติอย่างง่าย ไม่ใช่สูตร EBITDA หรือ Adjusted EBITDA มาตรฐาน และไม่ใช้ประเมินบริษัทจริง แม้ตารางบวกเลขตรง การตีความก็ยังต้องตรวจนิยามและเหตุผลของรายการ
คำอธิบายฝ่ายบริหารต้องอ่านเทียบกับงบและความเสี่ยง
คำอธิบายฝ่ายบริหารช่วยหาเหตุผลที่บริษัทระบุสำหรับการเปลี่ยนแปลง เช่น ผลิตภัณฑ์ พื้นที่ ค่าใช้จ่าย หรือขอบเขตกิจการ ควรแยกคำอธิบายดังกล่าวออกจากข้อสรุปของผู้เขียน และกลับไปตรวจตัวเลขกับหมายเหตุ ไม่เปลี่ยนคำว่าคาดว่าจะเกิดเป็นผลที่เกิดแล้ว
ผลจริงกับแผนต้องติดป้ายต่างกัน
Actual เป็นผลที่รายงานแล้ว ส่วน guidance, forecast หรือเป้าหมายเป็นข้อมูลมองไปข้างหน้า อาจเปลี่ยนจากเหตุการณ์และสมมติฐานได้ หากทำตารางควรแยกคอลัมน์หรือระบุสถานะชัดเจน ไม่วางประมาณการปีหน้าไว้ร่วมกับผลจริงแล้วเรียกว่ารายได้ปัจจุบัน
ความเสี่ยงช่วยทดสอบคำอธิบายการเติบโต
หากบริษัทกล่าวถึงการขยายตลาด ควรอ่านความเสี่ยงเรื่องการอนุญาต คู่ค้า ต้นทุน และเงื่อนไขที่เกี่ยวข้อง หากกล่าวถึงเทคโนโลยี ควรดูความเสี่ยงระบบและข้อมูลตามที่เอกสารเปิดเผย การอ่านส่วนความเสี่ยงไม่ได้ยืนยันว่าเหตุเกิดแล้ว แต่ช่วยไม่ให้รับคำคาดการณ์เป็นสิ่งแน่นอน
กฎระเบียบ ด้านการพนัน ข้อมูล และตลาดทุนมีหน้าที่ต่างกัน การยื่นรายงานไม่ได้แปลว่าได้รับอนุญาตให้บริการทุกพื้นที่ และรายงานบริษัทไม่แทนการตรวจผู้ดำเนินงานหรือโดเมนเฉพาะ บทความนี้ไม่ยืนยันสถานะกฎหมายไทยหรือใบอนุญาตของบริการใด
อ่านความเห็นผู้สอบบัญชีโดยไม่ขยายคำรับรองเกินขอบเขต
รายงานผู้สอบบัญชีควรถูกอ่านพร้อมชื่อกิจการ งบ ช่วงเวลา และความเห็นที่กล่าวถึง รวมทั้งข้อความอธิบายหรือประเด็นอื่นที่มีในรายงานนั้น อย่าอ่านเพียงมีลายเซ็นแล้วเขียนว่าทุกข้อความในทั้งเล่มถูกตรวจรับรองเหมือนกัน หรือบริษัทไม่มีความเสี่ยงในอนาคต
หากไม่เข้าใจคำในความเห็นหรือขอบเขตงาน ให้ตรวจคู่มือที่เกี่ยวข้องหรือผู้เชี่ยวชาญตามโจทย์ ไม่สรุปคะแนนความปลอดภัยจากคำเดียว การมีงบตรวจสอบไม่รับรองผลเดิมพัน การถอนเงิน หรือผู้ติดต่อที่นำรายงานไปแอบอ้าง
อย่าใช้รายงานกลุ่มยืนยันเว็บไซต์ปลายทาง
เอกสารบริษัทจริงอาจถูกอ้างบนเว็บไซต์ที่ยังยืนยันความเกี่ยวข้องไม่ได้ ต้องตรวจโดเมนและชื่อผู้ดำเนินบริการแยกจากการอ่านงบ ไม่ส่งรหัสผ่าน รหัสเข้าบัญชี หรือเอกสารส่วนตัวเพิ่มเพียงเพราะคู่สนทนาแสดงรายงานของบริษัทใหญ่
อ่านรายงานประจำปีบริษัทพนันอย่างไร มีความเสี่ยงหรือข้อจำกัดอะไร
อ่านรายงานประจำปีบริษัทพนันอย่างไร มีความเสี่ยงหรือข้อจำกัดอะไร ข้อจำกัดหลักคือรายงานมีช่วงเวลาและขอบเขตเฉพาะ ข้อมูลบางส่วนเป็นประมาณการหรือการใช้ดุลยพินิจ ตัวเลขระดับกลุ่มอาจไม่แยกแบรนด์หรือประเทศ และเอกสารอาจมีการแก้ไขภายหลัง จึงต้องอ่านนิยาม หมายเหตุ และเวอร์ชัน ไม่รับรองสถานะปัจจุบันจากรายงานเก่าเพียงฉบับเดียว
รายงานประจำปีไม่ใช่สถานะสด
รายงานประจำปี กล่าวถึงรอบข้อมูลที่กำหนด แม้มีเหตุการณ์ภายหลังอยู่ในเล่ม ก็ไม่ได้ครอบคลุมเหตุการณ์จนถึงวันที่ผู้อ่านเปิดเสมอ หากต้องการปัจจุบันต้องตรวจข้อมูลภายหลังที่เกี่ยวข้อง และระบุว่าส่วนใดได้ตรวจถึงวันไหน
ข้ามบริษัทต้องตรวจฐานเปรียบเทียบ
รอบบัญชี สกุลเงิน นิยามรายการ และขอบเขตการรวมกิจการอาจต่างกัน การเห็นชื่อ Revenue เหมือนกันจึงยังไม่ทำให้ทุกรายการตรงฐาน หากจะสรุปขนาด อ่านเกณฑ์ในหน้า เว็บพนัน ใหญ่ ที่สุดในโลก ประกอบ แล้วกำหนดขอบเขตบริษัทที่สำรวจและวิธีเปรียบเทียบอย่างชัดเจน
ขนาดและผลกำไรไม่ลบผลกระทบจากการพนัน
WHO อธิบายว่าการพนันอาจกระทบการเงิน ความสัมพันธ์ และสุขภาพ ข้อมูลรายได้หรือการมีรายงานสาธารณะจึงไม่ใช่เหตุชวนเพิ่มเงินเดิมพันหรือรับรองความปลอดภัยของบริการ หากกิจกรรมกระทบค่าใช้จ่ายจำเป็นหรือชีวิตประจำวัน ควรหยุดและขอความช่วยเหลือที่เหมาะสม อ่านข้อมูลผลกระทบจาก WHO
รายงานประจำปีบริษัทพนัน แบบบันทึกหนึ่งหน้าหลังอ่านรายงาน
| หัวข้อ | สิ่งที่ควรบันทึก | เมื่อยังไม่ทราบ |
|---|---|---|
| กิจการและช่วงข้อมูล | ชื่อเต็ม ระดับงบ วันสิ้นรอบ และเอกสารที่ใช้ | ยังไม่ใช้รับรองสถานะปัจจุบัน |
| ธุรกิจและขอบเขต | ผลิตภัณฑ์ ส่วนงาน และเหตุเปลี่ยนฐานสำคัญ | ไม่แบ่งยอดแบรนด์หรือประเทศเอง |
| รายได้และผลกำไร | ชื่อเดิม หน่วย สกุลเงิน และตำแหน่ง | ไม่แทนรายการที่ขาดด้วยตัวเลขคนละประเภท |
| กระแสเงินสดและฐานะ | รายการที่เกี่ยวกับคำถามและหมายเหตุที่ต้องตาม | ไม่สรุปเงินพร้อมใช้จากรายได้หรือกำไร |
| ตัวเลขปรับ | นิยาม รายการเพิ่มลด และผลกระทบยอด | ไม่เปลี่ยนชื่อเป็นรายการตามงบเอง |
| ความเสี่ยงและข้อจำกัด | สิ่งที่บริษัทกล่าวและสิ่งที่ผู้เขียนยังตรวจไม่ได้ | ไม่เติมคำว่าปลอดภัยหรือแน่นอนแทนช่องว่าง |
การสรุปควรแยกข้อเท็จจริงในรายงาน การคำนวณของผู้เขียน และข้ออนุมานออกจากกัน เช่น รายงานแสดงรายได้จำนวนหนึ่ง ผู้เขียนแปลงหน่วยด้วยสูตร และยังไม่ทราบรายได้เว็บไซต์รายแห่ง การเขียนแบบนี้ช่วยให้ผู้อ่านตรวจแต่ละขั้นได้โดยไม่เข้าใจว่าทุกคำในบทวิเคราะห์เป็นคำของบริษัท
สรุป รายงานประจำปีบริษัทพนัน อ่านให้เชื่อมกัน แล้วสรุปเฉพาะสิ่งที่หลักฐานตอบได้
รายงานที่อ่านได้อย่างมีประโยชน์เริ่มจากระบุบริษัทและช่วงเวลา แล้วเชื่อมตัวเลขในงบกับหมายเหตุ คำอธิบายฝ่ายบริหาร และความเสี่ยง รักษาชื่อรายการและขอบเขตของตัวเลขปรับ พร้อมระบุข้อมูลที่ยังขาด การอ่านครบตามคำถามช่วยให้วิเคราะห์ได้รอบคอบขึ้น แต่ไม่เปลี่ยนเอกสารธุรกิจเป็นคำรับรองเว็บไซต์หรือผลลัพธ์จากการพนัน
คำถามที่พบบ่อยเกี่ยวกับการอ่าน รายงานประจำปีบริษัทพนัน
ควรเริ่มอ่านรายงานประจำปีบริษัทพนันจากส่วนใด
เริ่มจากชื่อบริษัท รอบบัญชีและสารบัญ แล้วอ่านส่วนธุรกิจ งบการเงิน หมายเหตุ และความเสี่ยงตามคำถาม ไม่ใช้ตัวเลขเด่นหน้าแรกแทนทั้งเล่ม
รายได้ กำไร และกระแสเงินสดเป็นตัวเลขเดียวกันหรือไม่
ไม่ใช่ แต่ละรายการตอบคนละคำถาม ต้องเก็บชื่อรายการ หน่วย และช่วงเวลาให้ตรง กระแสเงินสดดำเนินงานก็ไม่ใช่เงินสดปลายปีทั้งหมด
Adjusted EBITDA ใช้แทนกำไรสุทธิหรือเงินสดได้หรือไม่
ไม่ควรใช้แทน ต้องอ่านนิยามและตารางกระทบยอดของกิจการ ตัวเลขปรับมีขอบเขตต่างจากกำไรสุทธิและกระแสเงินสด และอาจนิยามต่างกันระหว่างบริษัท
มีรายงานผู้สอบบัญชีแปลว่าทุกข้อความในเล่มถูกตรวจเหมือนกันหรือไม่
ไม่ควรสรุปเช่นนั้น ต้องอ่านขอบเขตและความเห็นที่ระบุ งบที่ตรวจสอบกับข้อความกลยุทธ์หรือประมาณการอาจมีสถานะต่างกัน และไม่ใช่คำรับรองบริการในอนาคต
เอกสาร /A ต้องเปลี่ยนตัวเลขเดิมทั้งหมดหรือไม่
ไม่จำเป็น ในบริบทแบบฟอร์มที่กล่าวถึง /A คือฉบับแก้ไข ต้องอ่านว่าแก้ส่วนใดและเกี่ยวข้องกับรายการที่ใช้หรือไม่ ไม่ถือว่าเปลี่ยนรายได้ทั้งหมดทันที
รายงานบริษัทใช้ยืนยันว่าเว็บไซต์ที่อ้างชื่อปลอดภัยได้หรือไม่
ไม่ยืนยัน ต้องตรวจความเกี่ยวข้องของโดเมน ผู้ดำเนินบริการ และผู้ติดต่อแยกกัน รายงานไม่รับรองการถอนเงิน ผลเดิมพัน หรือสิทธิให้บริการทุกพื้นที่
แหล่งอ้างอิงและขอบเขตการใช้
- Investor.gov — How to Read a 10-K/10-Q: โครงสร้างเอกสารสหรัฐฯ และตำแหน่งข้อมูล ไม่ใช้แทนรูปแบบทุกประเทศ
- Investor.gov — Using EDGAR to Research Investments: ประเภทเอกสารและแบบฟอร์มแก้ไข ไม่ได้ยืนยันว่าตรวจประวัติทุกบริษัทครบ
- SEC — Beginners’ Guide to Financial Statements: บทบาทของงบและความต่างระหว่างกำไรกับกระแสเงินสด
- SEC — Non-GAAP Financial Measures: กรอบอ่านการนำเสนอและการกระทบยอดในบริบทที่เกี่ยวข้อง ไม่ใช้เป็นนิยามสากลทุกบริษัท
- WHO — Gambling: ภาพรวมผลกระทบ ไม่ใช้วินิจฉัยบุคคลหรือให้คะแนนความปลอดภัย